2017年中国汽车零部件行业市场调查分析
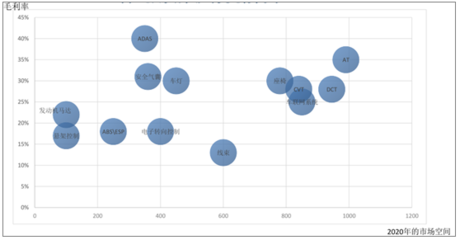
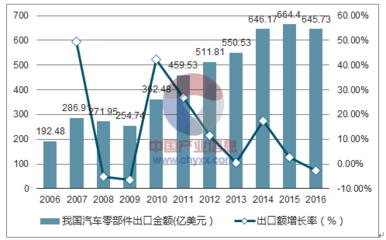
核心观点\n\n2017年是中国汽车零部件行业深度调整与结构性升级的关键一年。一方面,国内汽车产销增速放缓至3%左右,整车降价压力持续向上游传导;另一方面,《中国制造2025》深入推进、新能源汽车爆发式增长、售后市场(AM)反垄断政策落地,为具备技术优势和规模效应的零部件企业打开了新的成长空间。全年行业呈现出“增量提质、分化加剧、资本活跃”的鲜明特征。\n\n## 一、市场综述:平稳增长中的结构性分化\n\n据中国汽车工业协会统计,2017年我国汽车产销分别为2901.5万辆和2887.9万辆,同比分别增长3.2%和3.0%,连续九年蝉联全球第一。受此带动,汽车零部件行业(含整车配套与售后市场)全年主营业务收入约3.9万亿元,同比增长约8.2%,增速较上年回落约2.5个百分点。\n\n| 指标 | 2016年 | 2017年 | 同比变化 |\n|------|--------|--------|----------|\n| 汽车产量(万辆) | 2811.9 | 2901.5 | +3.2% |\n| 汽车销量(万辆) | 2802.8 | 2887.9 | +3.0% |\n| 零部件主营收入(万亿元) | 3.61 | 3.9 | +8.2% |\n| 零部件出口额(亿美元) | 645 | 680 | +5.4% |\n| 行业平均毛利率 | 21.5% | — | 下降0.5-1.0pct |\n\n从细分结构看,整车配套市场仍为主导,占据约75%的行业收入;售后市场(AM)受益于保有量突破2.17亿辆及二手车交易活跃,增速达到12%左右。出口方面,对北美、德国、韩国等市场保持稳健,轮毂、制动器、传动轴等品类竞争力持续增强。与此方向盘、安全气囊、线束等高附加值产品出口占比缓\
如若转载,请注明出处:http://www.banma51.com/product/54.html
更新时间:2026-11-17 10:37:53