2017年中国汽车零部件行业发展概况 稳健增长与结构升级并进
一、行业整体运行稳中向好
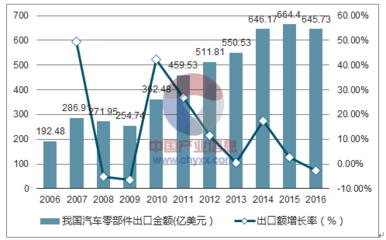
2017年,中国汽车零部件行业在汽车产销增速放缓的大背景下,依然保持了稳健的增长态势。据中国汽车工业协会统计,2017年我国汽车产销分别完成2901.5万辆和2887.9万辆,同比分别增长3.2%和3.0%,连续九年蝉联全球第一。依托庞大的整车市场,零部件行业销售收入稳步提升,全年行业规模以上企业主营业务收入预计突破3.9万亿元,同比增长约10%。
二、市场结构持续优化
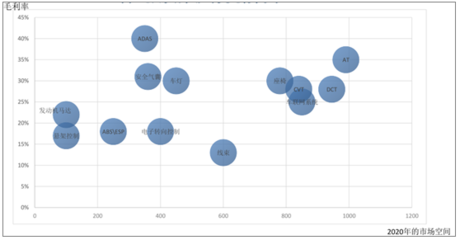
从产品类别看,“发动机、变速器、底盘、车身附件、电子电器”五大类零部件构成行业主体。其中,汽车电子与新能源三电系统成为增长最快的细分领域,年增速超过15%,反映出智能网联与电动化趋势对零部件产业的深度拉动。传统零部件增速相对平稳,但技术升级加快,诸如涡轮增压、缸内直喷、轻量化材料等渗透率显著提高。
三、自主品牌与外资并存的格局
2017年,外资及合资零部件企业仍在高端领域(如自动变速器、电喷系统、ADAS传感器)占据主导地位,博世、大陆、电装等国际巨头市场份额稳固。与此一批中国自主零部件企业快速崛起,如潍柴动力、华域汽车、中鼎股份、三花智控等,通过自主研发和海外并购,在细分领域实现进口替代,并在全球供应链中扮演日益重要的角色。
四、政策导向助推转型升级
2017年,《汽车产业中长期发展规划》发布,明确将零部件强国列为战略重点;双积分政策正式实施,倒逼主机厂加大新能源车型投入,直接带动了电池、电机、电控等关键零部件的投资与产能扩张。“国六”排放标准逐步落地,也推动了尾气后处理、燃油喷射等零部件的技术革新。
五、区域集群效应明显
国内零部件产业已形成长三角、珠三角、京津冀、中部及成渝等多个产业集群。其中长三角地区(上海、江苏、浙江)凭借整车企业密集、人才与资本丰富,产值占比超过40%,尤其在汽车电子与内饰领域优势突出。中部地区则依托成本和交通优势,加快承接产业转移,湖北、安徽等地增长较快。
六、挑战与展望
行业也面临原材料价格波动、环保监管加严、科技研发投入不足、核心芯片与高端装备依赖进口等瓶颈。但总体看,2017年中国汽车零部件行业正处于“由大到强”的关键转换期,电动化、智能化、轻量化、国际化成为主线。具备技术壁垒和全球配套能力的优质零部件企业,有望获得更大发展空间。
如若转载,请注明出处:http://www.banma51.com/product/55.html
更新时间:2026-11-17 19:37:23